

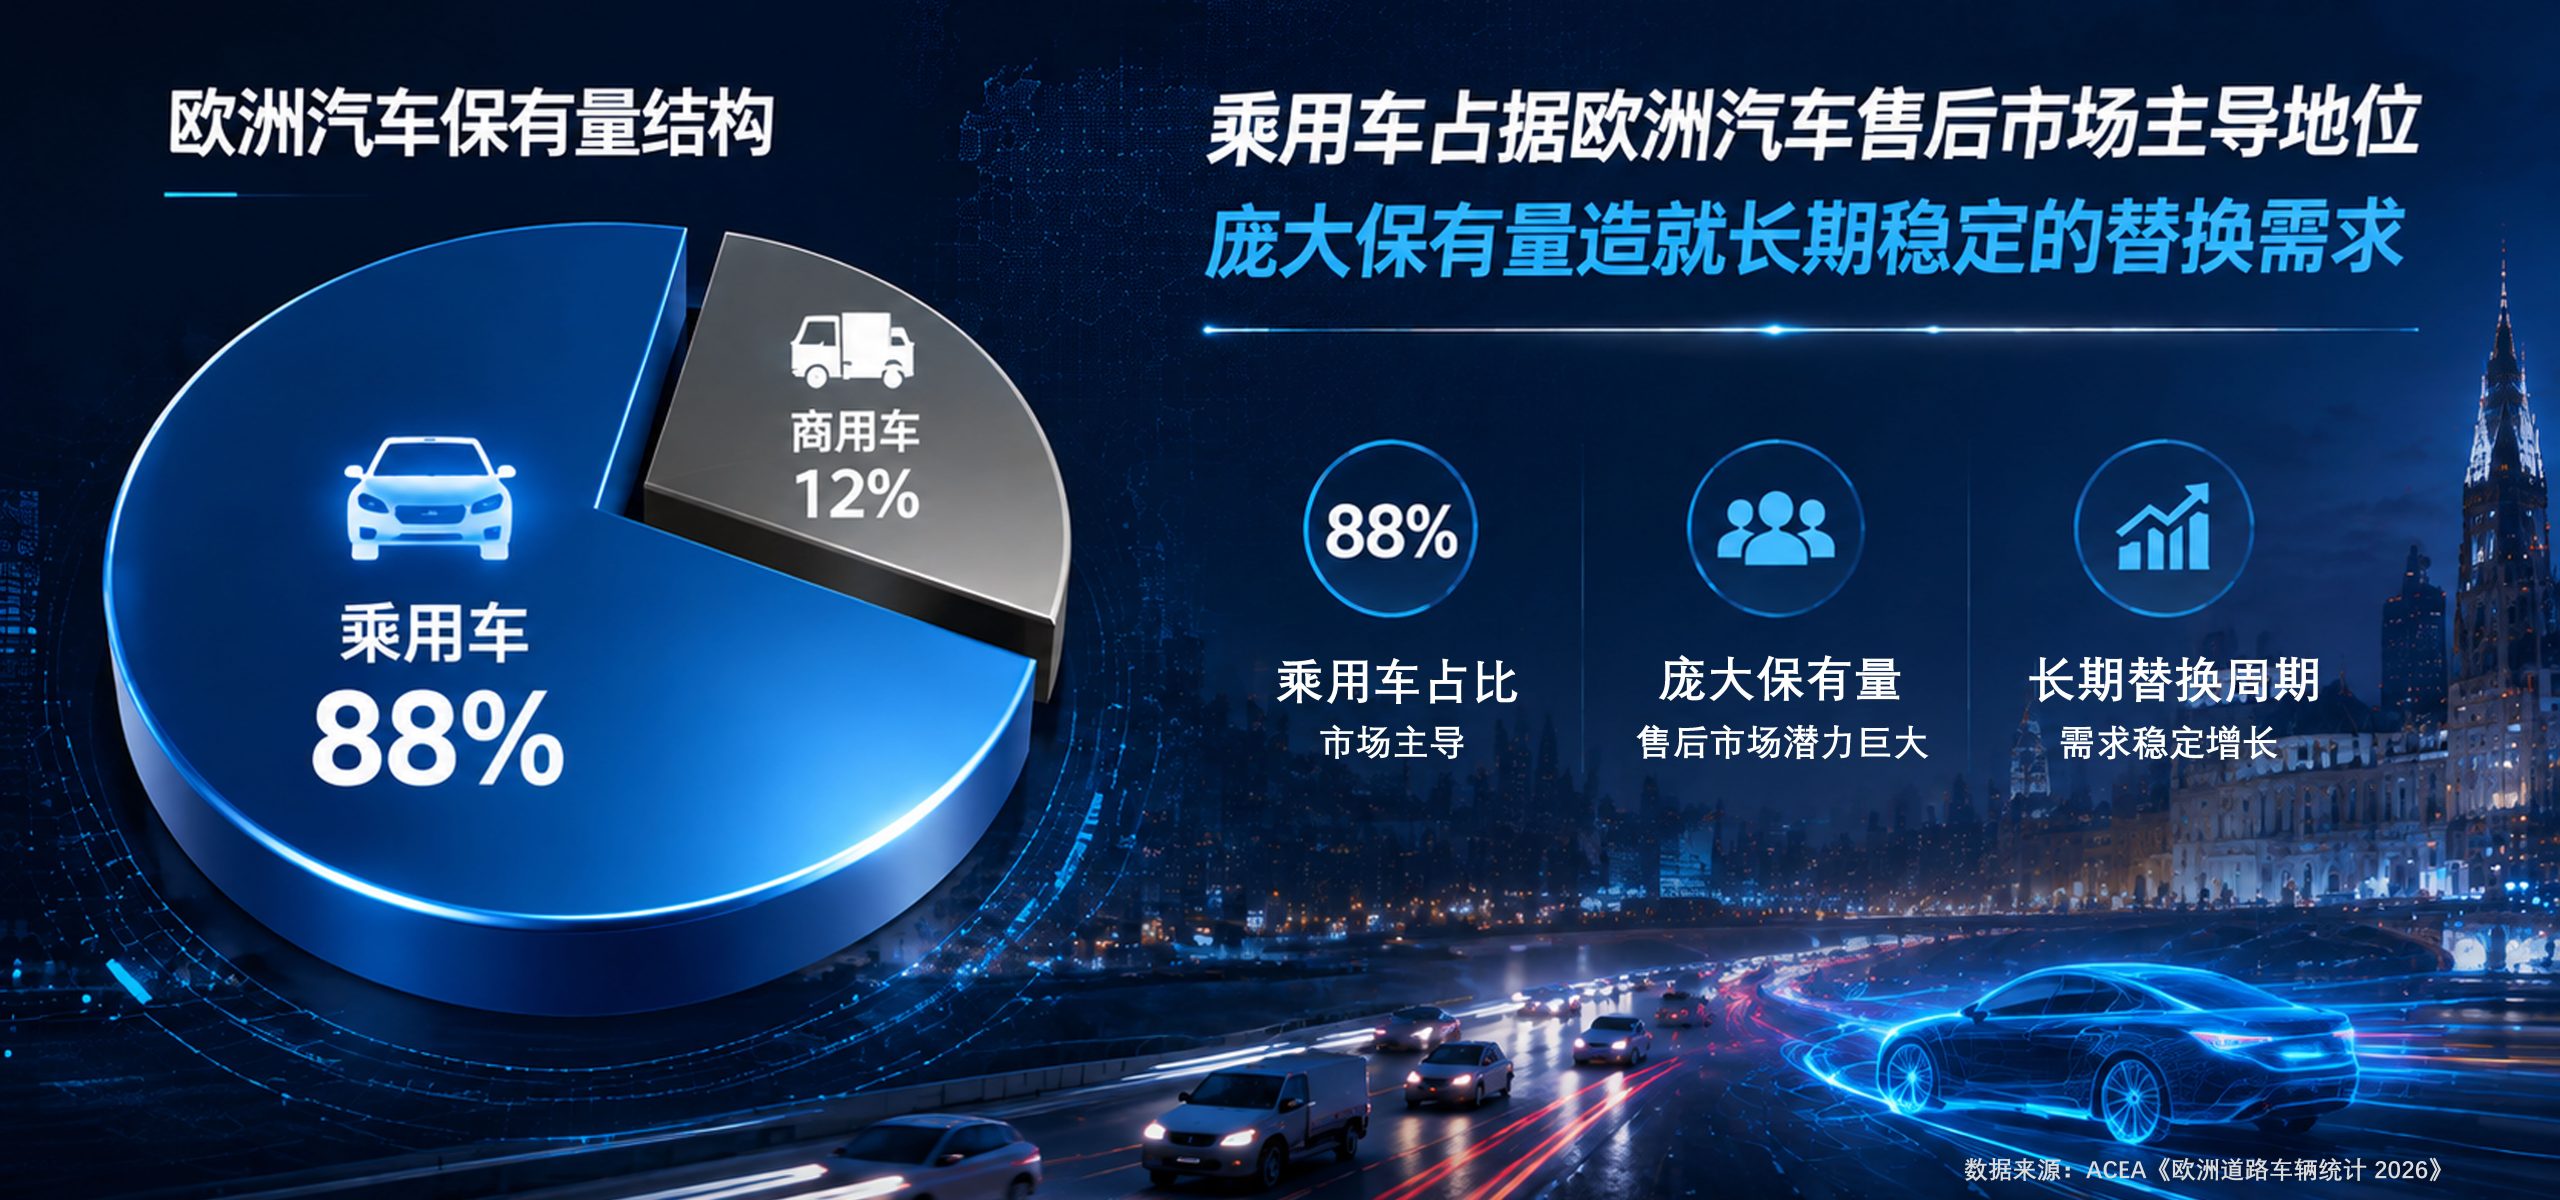
欧洲是全球最为成熟的汽车市场之一,其售后市场的发展态势长期被视作全球汽配行业的风向标。截至2026年,欧洲汽车保有量约3亿辆,其中乘用车占比约88%,商用车占比约12%[注1]。伴随平均车龄的持续攀升、电动化转型的加速推进以及地缘政治对供应链格局的重塑,欧洲售后市场正经历多维度的结构性调整。
本文聚焦商用车与乘用车两大板块,从市场需求、产品结构、渠道演变三个层面展开分析。
一、商用车售后市场:出勤率驱动的刚性需求
1.1 市场规模与存量特征
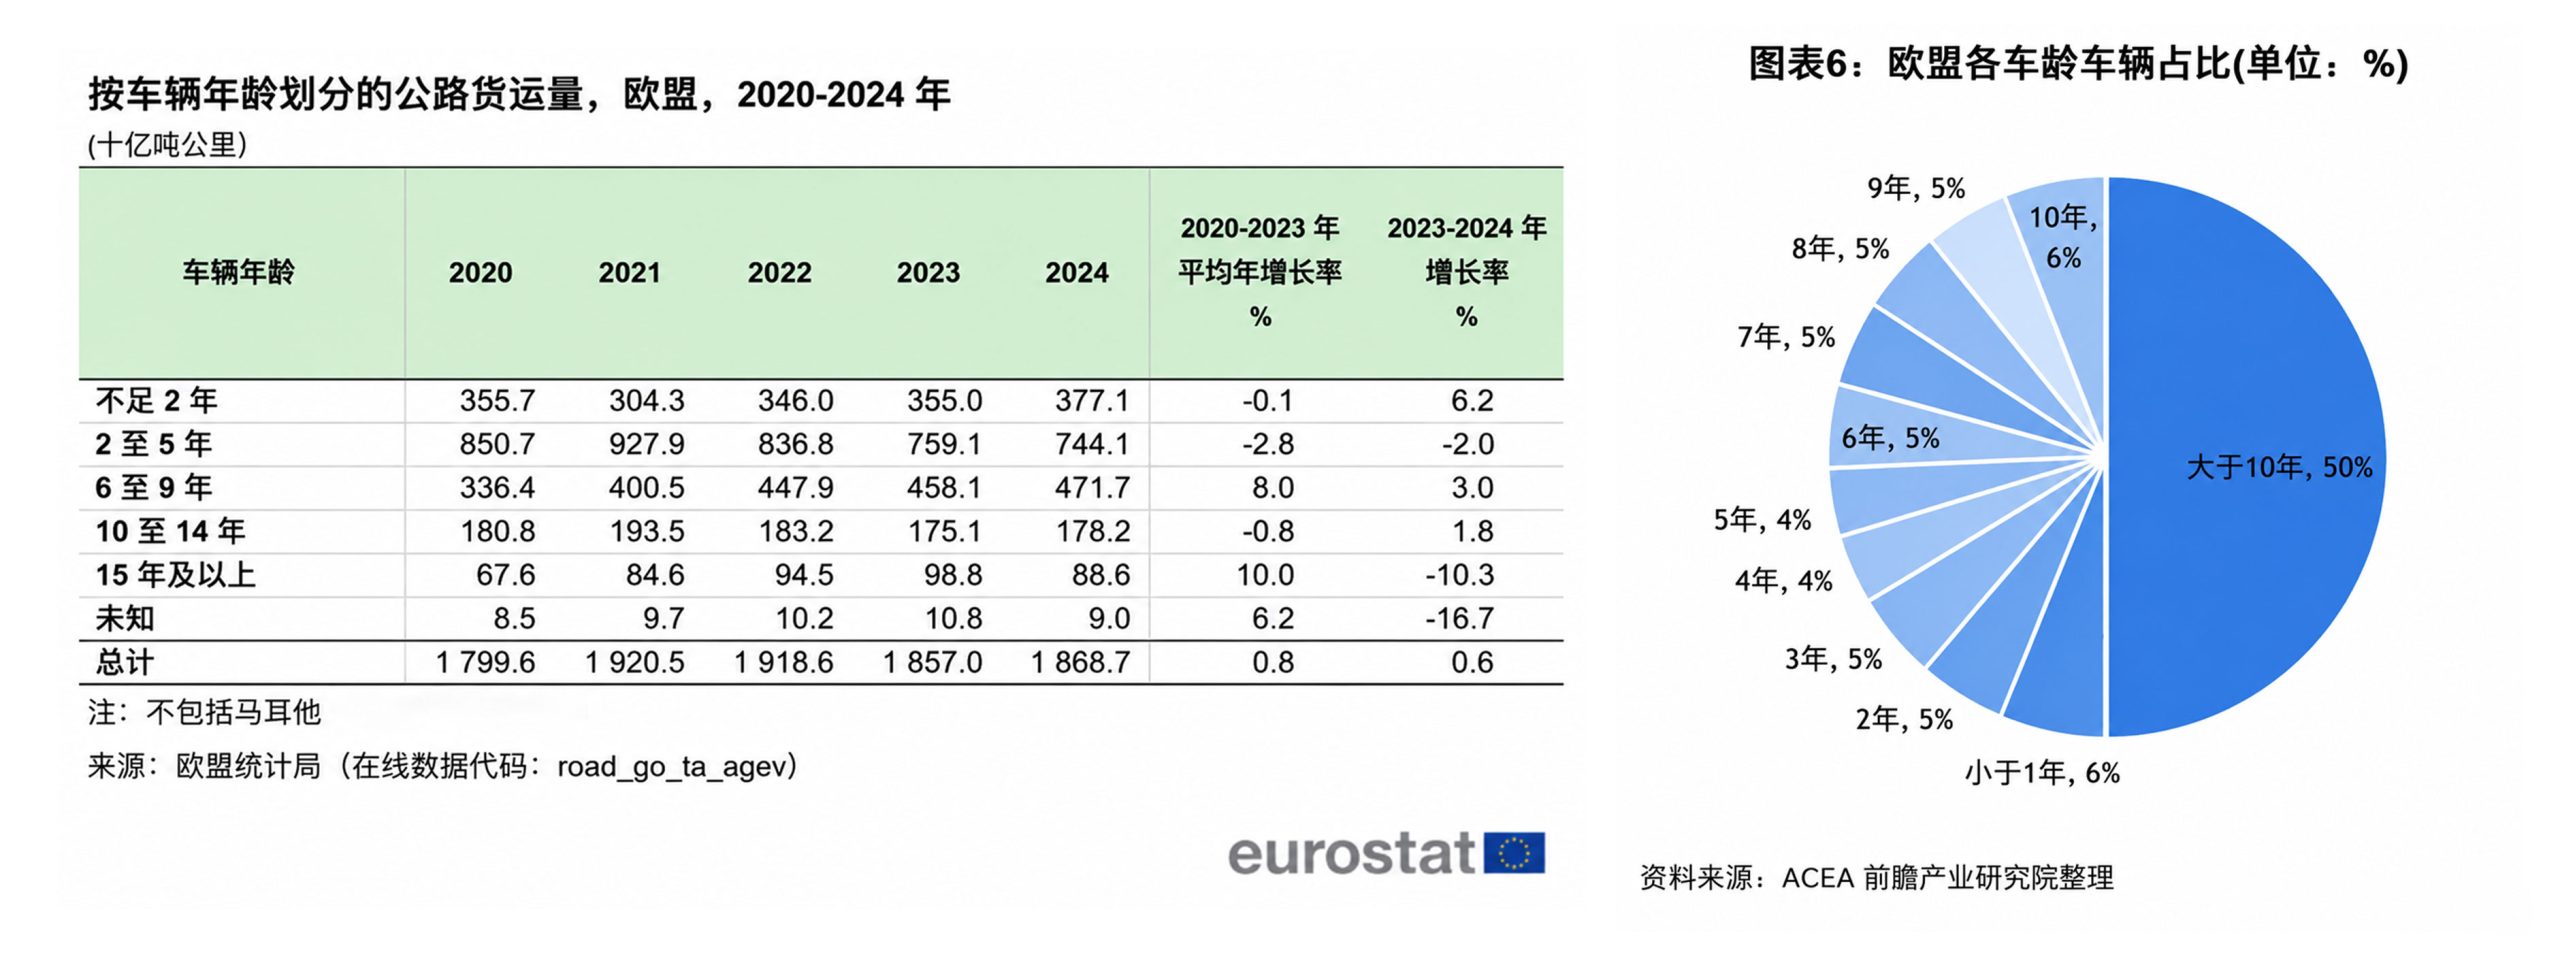
欧洲商用车保有量约3600万辆[注2],涵盖轻型商用车、中型卡车、重型卡车及客车等类别。其中,重型卡车虽仅占商用车总量的约18%,但其承担了欧洲区域内超过75%的公路货运周转量,是售后市场价值最为集中的细分领域。值得关注的是车龄结构。据欧洲汽车制造商协会(ACEA)数据,欧洲重型卡车的平均车龄在过去十年间持续上升,目前已超过13年[注3]。车队运营年限的延长,直接驱动了维修替换需求的持续放量。
1.2 需求驱动因素
(一)出勤率优先的养护逻辑
商用车属于生产工具,车辆停运即意味着收入损失。欧洲物流企业的车辆年均行驶里程约为12万至15万公里,部分长途运输车队可达20万公里以上。在高强度使用条件下,冷却系统(散热器、冷凝器、中冷器等)的预防性更换周期被显著压缩,热交换部件属于高频替换品类。
(二)排放法规趋严带来的技术升级
欧Ⅶ排放标准已于2025年正式通过立法程序并生效,新车型与新注册车辆将根据车辆类别分阶段实施(轿车/货车自2026/2027年起,客车/重卡自2027/2028年起)[注4],对热管理系统的换热效率、耐腐蚀性等方面提出了更高的技术标准。
(三)老旧车队置换前的“延寿”需求
受新车价格上涨、电动化转型不确定性等因素影响,欧洲中小型物流企业倾向于延长现有车队的使用年限。在此背景下,通过更换散热器等关键部件实现车辆“延寿”的需求显著增加。
二、乘用车售后市场:双轨并行的需求结构
2.1 存量市场:车龄老化释放维修红利
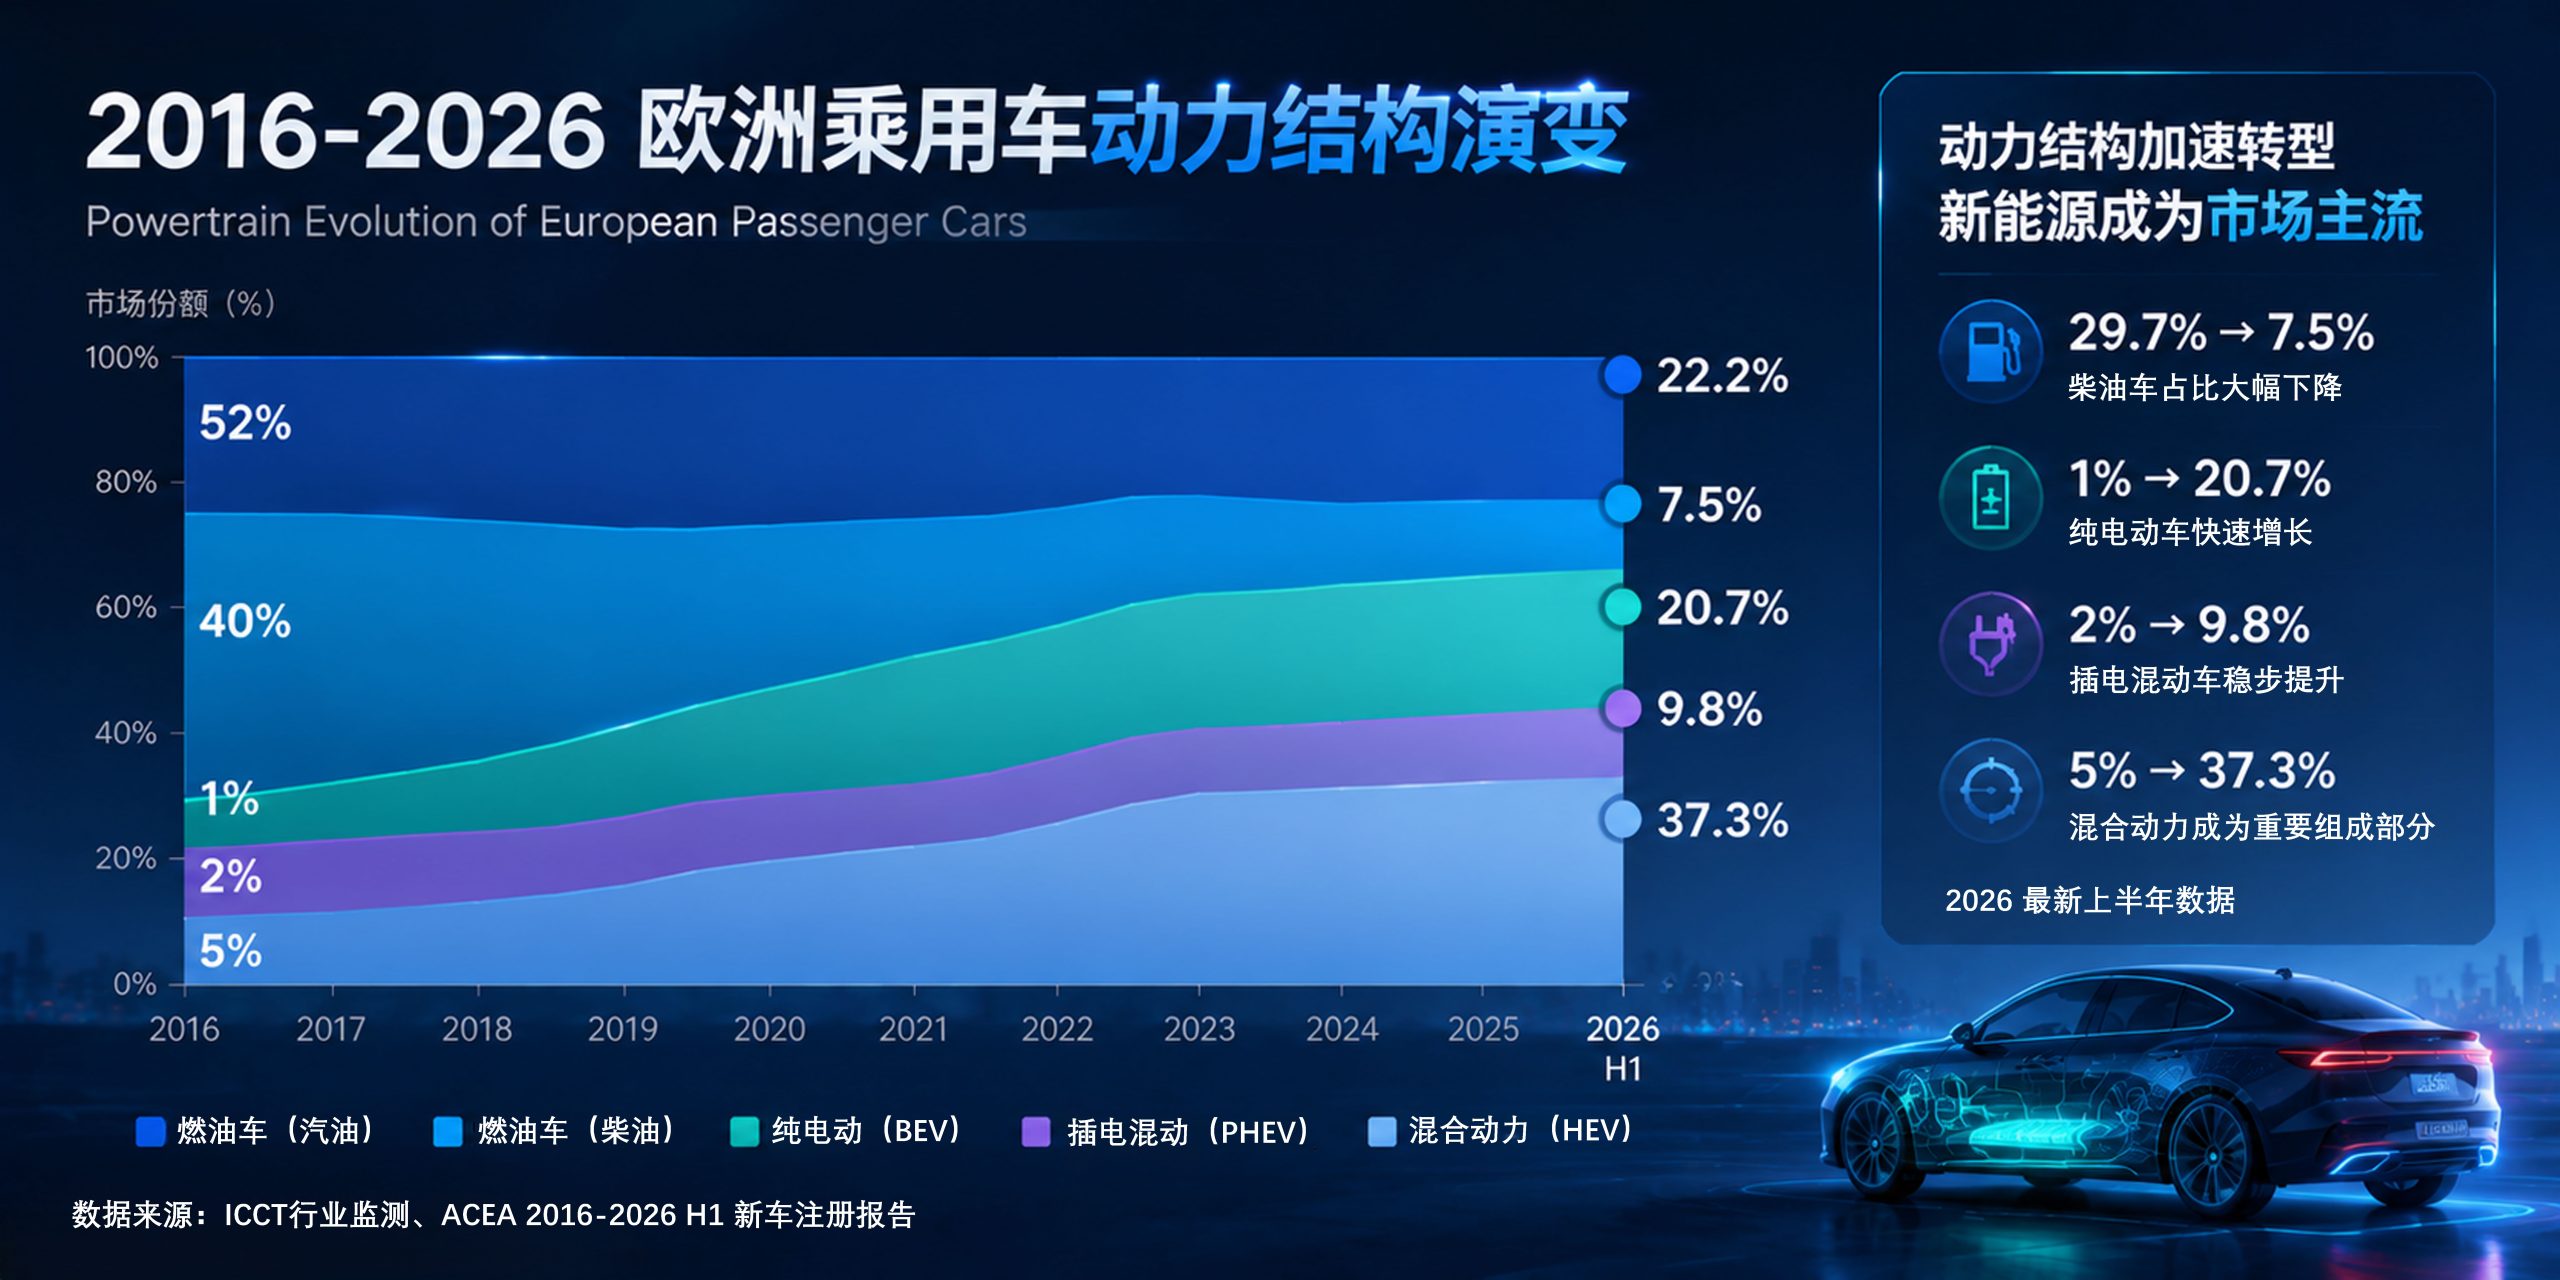
欧洲乘用车平均车龄持续攀升,据ACEA数据,2023年已达12.3年,2026年已进一步升至13年以上[注5]。德国(约12年)、法国(约13年)、意大利(约13.5年)等主要市场的车龄均处于历史高位。老旧车辆的热交换系统面临的核心问题是:长期使用导致散热效率下降、管路接头密封老化、内部腐蚀堵塞等。这些问题的累积效应通常在车龄超过10年后集中显现,推动散热器、暖风水箱、冷凝器等部件的替换需求进入高峰期。从结构上看,汽油车与柴油车的售后需求正在缩小差异。柴油车在欧洲乘用车中的占比已从2015年的约52%大幅下降至近年来的30%以下[注6],汽油车与混合动力车型占比上升,不同动力形式对热交换系统的技术规格要求有所不同,这对零部件供应商的产品线宽度提出了挑战。
2.2 增量市场:电动化催生热管理新赛道
据欧洲汽车制造商协会及行业月度销量数据,2026年上半年纯电动汽车(BEV)在新车销量中的占比已接近三成,插电式混合动力(PHEV)占比约为一成[注7],新能源车型合计占比已超过三分之一。电动汽车的热管理系统与传统燃油车存在本质差异:
1)电池热管理:动力电池需要在20℃-40℃的最佳工作温度区间运行,过热或过冷均会影响寿命与安全性,这使得电池冷却/加热系统成为新增需求。
2)电驱动系统冷却:驱动电机与逆变器在工作过程中产生大量热量,需配套专用的液冷回路。
3)空调系统变革:电动车缺乏发动机余热用于座舱供暖,热泵空调成为主流技术路径,对冷凝器与蒸发器的设计要求发生显著变化。
需要指出的是,电动汽车售后市场的规模化需求尚未全面释放——现阶段电动车平均车龄仅约4-5年,多数车辆仍处于原厂保修期内。但考虑到热管理系统在电动车中的复杂程度大幅提升,中长期来看,这一领域将成为售后市场的重要增长极。
三、渠道格局与供应链动向
3.1 独立售后渠道占比持续扩大
欧洲汽车售后市场可分为原厂渠道(OES)与独立售后渠道(IAM)。过去十年间,IAM渠道的市场份额持续扩大,目前已占据欧洲售后市场约六成以上的份额 [注8]。驱动因素包括:欧盟对售后市场竞争的法律保障、独立零部件品牌品质的提升、以及消费者对维修性价比的关注度提高。对于以独立售后为主要通路的外来供应商而言,这一趋势总体利好。
3.2 供应链区域化重构加速
地缘政治因素正在改变欧洲汽配进口的供应链格局。东欧(波兰、罗马尼亚、土耳其等)和北非(摩洛哥、突尼斯)作为欧洲近岸供应源头的地位上升,而东亚地区的供应占比在部分品类中出现波动。在热交换器领域,中国供应商凭借成熟的产业集群与成本竞争力,在欧洲市场仍占有相当份额,但来自本土化生产的竞争压力正在加大。具备海外产能布局的中国企业,在此轮供应链重构中具备相对优势。
四、热交换系统细分产品趋势
4.1 散热器
欧洲市场对散热器的需求保持稳定增长,年市场规模据行业研究机构估算在数亿至十亿欧元区间[注9]。商用车领域的需求略强于乘用车领域,原因在于商用车的使用强度大、更换周期短。产品端,全铝散热器的渗透率持续提升,铜黄铜散热器主要在老旧车型的维修场景中存在需求。
4.2 冷凝器
随着欧洲夏季极端高温天气频次增加,空调系统的工作负荷持续加大,冷凝器的老化与失效概率上升。此外,热泵空调在电动车中的普及,带动了冷凝器技术规格的更新,微通道冷凝器的市场份额进一步扩大。
4.3 暖风水箱
作为座舱供暖系统的核心部件,暖风水箱的替换需求与车辆使用年限高度相关。当前欧洲超过12年车龄的乘用车保有量约8000万辆,对应的暖风水箱替换市场容量可观。该品类技术成熟,产品差异化主要体现在防腐工艺与密封结构设计上。
4.4 中冷器
中冷器是涡轮增压发动机进气系统的关键部件,负责冷却增压后的高温空气以提升进气密度。欧洲作为柴油涡轮增压技术的高普及率市场,中冷器替换需求稳定。商用车领域,中冷器属高频替换品类。重型卡车长期承受高增压与热循环冲击,芯体疲劳开裂、翅片腐蚀堵塞为主要失效模式,通常在里程超过60万公里后集中显现。乘用车领域,欧洲涡轮增压车型占比已超过70%,小型化机舱布局加速了密封老化与芯体腐蚀进程。产品端,空-空中冷器仍为主流,水-空中冷器渗透率正在上升;全铝钎焊工艺与耐腐蚀涂层已成为行业标准。供应商核心竞争力体现在芯体结构强度、焊接工艺一致性及平台化适配能力上。
4.5 新兴需求:电池冷却器与冷却液管路
伴随电动车保有量的累积增长,涉及电池热管理的专用部件(电池冷却器、冷却板、热交换器等)有望在2030年前后形成规模化的售后需求。目前该领域仍处于标准逐步统一的早期阶段。
五、综合展望
(一)总量稳健,结构性机会突出
欧洲售后市场的总规模预计将在2026-2030年间保持2%-4%的年均复合增长率[注10],增长空间并非来自总量扩张,而是来自结构性的需求转移——从新车配套转向售后维修,从传统部件转向热管理系统。
(二)适应性创新成为关键能力
在存量市场中,产品的OE匹配度与品质稳定性是基本门槛;在增量市场中,对电动化热管理需求的理解与技术储备则构成差异化能力。对供应商而言,能否同时覆盖这两类需求,将决定其在欧洲市场的长期竞争力。
(三)本地化服务能力愈发重要
欧洲客户对供货稳定性、技术文档支持、售后响应的要求较高。能够提供欧洲本地库存、技术咨询与市场推广支持的供应商,在渠道拓展与客户关系维护中具备明显优势。中国市场在电动化产业链上的先发优势,为国内汽配企业积累了宝贵的技术经验。如何在欧洲市场将这一优势转化为适配本地需求的产品与服务能力,是值得行业共同探索的课题。
六、关于鑫田
立足于热交换系统这一核心赛道,鑫田正以“燃油车零部件 + 新能源汽车零部件双产品线同步研发、生产、销售”的产品策略,稳步推进欧洲市场的适配与交付。在传统燃油车领域,鑫田持续完善针对欧系主流车型的散热器、冷凝器、暖风水箱产品矩阵,以成熟的制造工艺与品质管控体系,确保对存量市场的深度覆盖;在新能源领域,鑫田积极推进适用于电动汽车的热交换产品研发,有序积累技术储备。与此同时,依托泰国春武里府生产基地的产能支撑,鑫田正持续提升对欧洲客户的快速响应与属地化交付能力,以终端实际工况为导向,将产品力转化为实实在在的服务力。欧洲售后市场的结构性变局已经开启,而鑫田的答案,正在一步步落笔。
注释说明:
[注1]-[注10]:文中数据基于ACEA、欧洲汽车制造商协会、麦肯锡行业报告及公开市场研究资料综合整理,为行业通用参考区间。
📍 江西鑫田车业有限公司
🏗 中国江西省宜春市经济技术开发区春雨路3号(邮编:336000)
📞 电话:0795-2197226
📧 邮箱:info@jxxintian.com
🌐 官网:www.jxxintian.com